En cumplimiento del Reglamento de Inteligencia Artificial de la Unión Europea, declaramos que en la redacción o edición de este artículo pueden haberse utilizado sistemas de inteligencia artificial generativa.
El resultado ordinario neto (RON) de las empresas no financieras de la muestra trimestral de la Central de Balances aumentó un 30,9% en el primer semestre de 2026, según el Banco de España. El organismo atribuye el avance principalmente a energía, refino y comercio de combustibles. Al excluir esas actividades del cálculo, el RON creció un 2,5%. Las dos tasas describen agregados distintos: su diferencia no cuantifica por sí sola cuánto aportó cada actividad al resultado total.
El contraste resume el dato principal de la publicación y también marca su alcance. Las cifras corresponden a la muestra del Banco, no al conjunto de empresas españolas ni a la evolución de cada compañía. El RON había caído un 6,2% en el primer semestre de 2025. Así, la tasa pasó de negativa a positiva en el agregado observado; las cifras no explican por sí solas qué ocurrió en cada empresa.
Ventas y resultado: dos medidas distintas
La cifra de negocios de la muestra creció un 6,6% entre enero y junio de 2026, frente al 3,7% del mismo periodo de 2025. Sin energía, refino y comercio de combustibles, las ventas avanzaron un 2,9%. Para esas ramas, el Banco de España da una tasa del 5,7% en el primer semestre de 2025. Sin ellas, por tanto, tanto las ventas como el RON crecieron menos que en el agregado completo: las tasas fueron del 2,9% y del 2,5%, respectivamente.
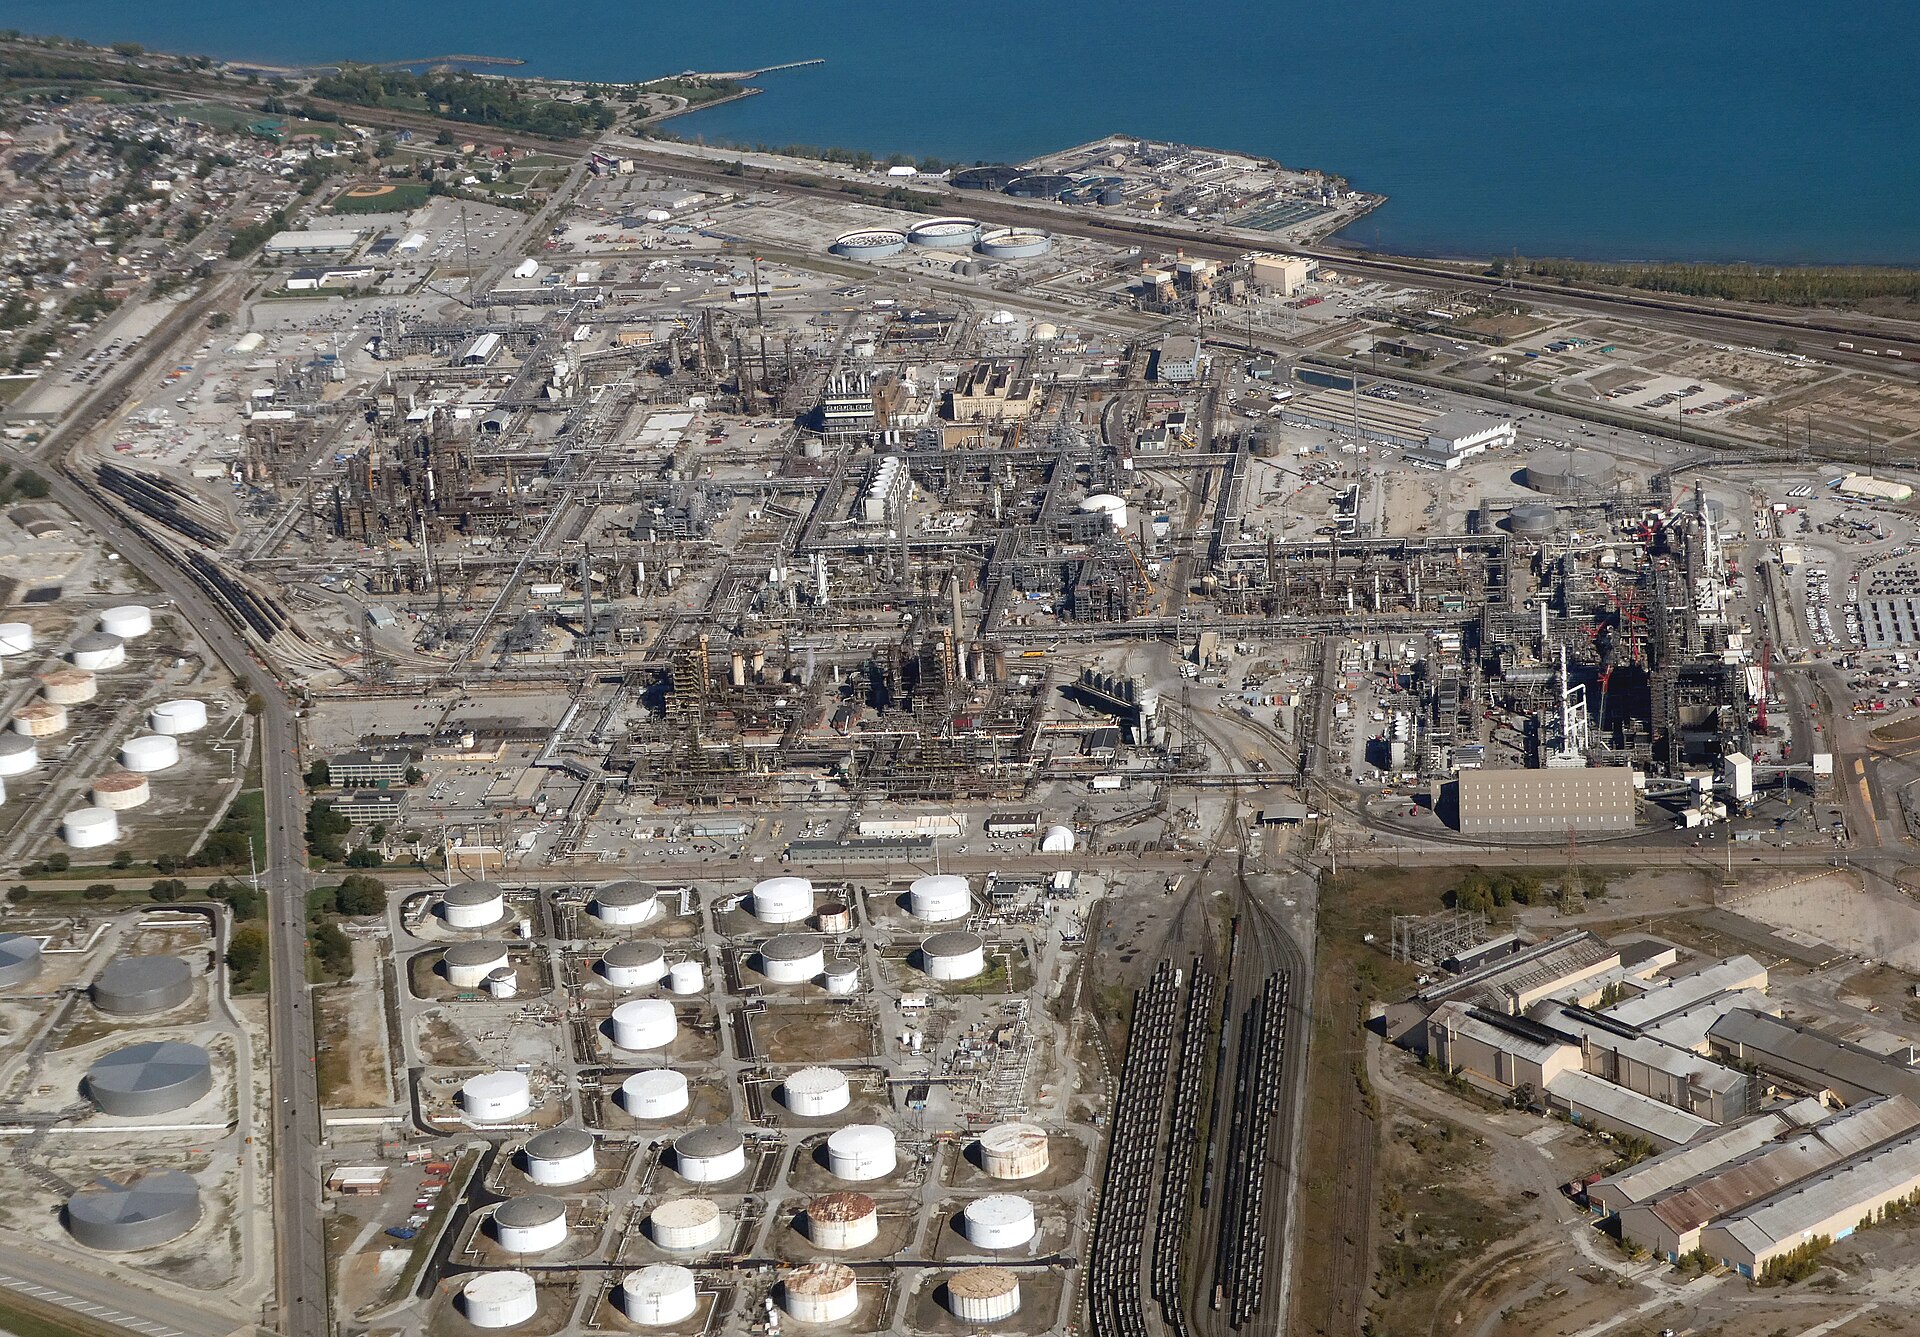
Las ventas del refino aumentaron un 35,7%. El Banco relaciona esa evolución con la de los mercados internacionales de refino durante el periodo. La cifra corresponde a los ingresos por ventas; el resultado ordinario y la rentabilidad son indicadores distintos que la publicación presenta por separado. Por eso, el crecimiento de las ventas del refino no equivale a una variación del beneficio.
Las ventas y el RON avanzaron a ritmos distintos en el cálculo sin las ramas citadas. Esa diferencia, por sí sola, no permite establecer cómo evolucionaron los márgenes. La publicación ofrece también cifras de valor añadido bruto (VAB), una magnitud distinta del beneficio ordinario.
El VAB, con tres cálculos
El VAB de la muestra aumentó un 12,2% en el primer semestre de 2026, después de caer un 0,8% en el mismo periodo del año anterior. Sin energía y refino, el avance fue del 2,2%. En un cálculo reponderado, que el Banco presenta para corregir la sobrerrepresentación de empresas industriales, energéticas y grandes, el VAB creció un 5,1%. El organismo compara esa tasa con el crecimiento medio del 4,8% en el conjunto de 2025.
Las tres cifras corresponden al VAB y a cálculos distintos: la muestra completa, el cálculo que excluye energía y refino y el agregado reponderado. No son tasas alternativas del RON. El 2,2% no corresponde a las mismas exclusiones que el 2,5% del resultado ordinario: en el cálculo del VAB se dejan fuera energía y refino; en el del RON también se excluye el comercio de combustibles.
Costes y rentabilidad
En la muestra, los gastos de personal aumentaron un 4,1% y los gastos financieros un 6,3%; los ingresos financieros subieron un 2,8%, según el Banco de España. Son variaciones agregadas del periodo. Con esas tasas, la publicación no desglosa lo ocurrido en cada empresa.
La rentabilidad del activo de la muestra se situó en el 5,7%, frente al 4,7% del primer semestre de 2025. En el cálculo que excluye energía, refino y comercio mayorista de combustibles, pasó del 4,1% al 4,2%. Las series tienen exclusiones y alcances distintos; compararlas no permite cuantificar por separado la contribución de cada rama.
En la industria, la rentabilidad aumentó del 3,7% al 12,3%. El Banco atribuye principalmente esa evolución al refino: en ese subsector, el indicador pasó del −2,9% en el primer semestre de 2025 al 29,9% en 2026. Sin refino, la rentabilidad industrial subió del 5,7% al 6,3%. Son resultados agregados de esos sectores y no detallan la situación de cada compañía.
La Central de Balances reúne una muestra trimestral que, según advierte el Banco, sobrerrepresenta a las empresas industriales, energéticas y grandes. Esa limitación afecta a las cifras de beneficio y rentabilidad: describen el resultado de los grupos incluidos en cada cálculo, sin determinar cómo evolucionó cada empresa ni ofrecer una tasa para todo el tejido empresarial español.